一、行业概述与报告背景
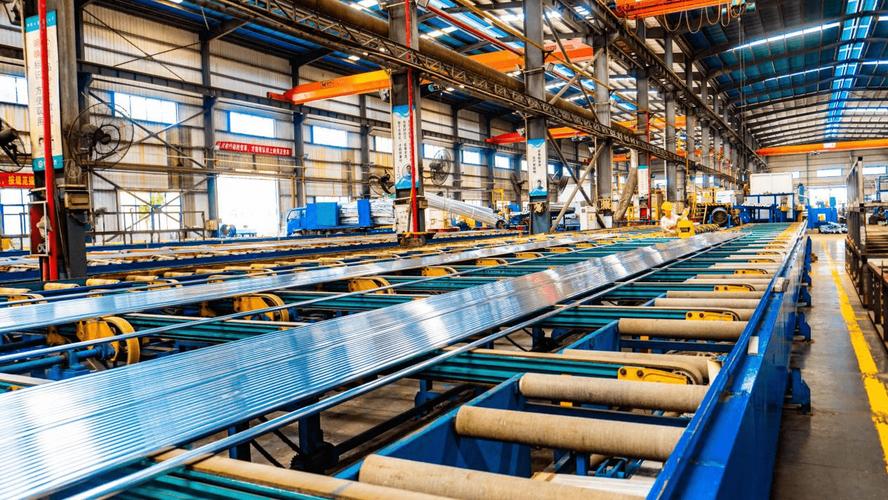
建材机械制造是指为水泥、玻璃、陶瓷、墙体材料、混凝土制品、新型建材等建筑材料生产提供专用装备的制造业,是建材工业的“母机”行业,其技术水平直接决定建筑材料的产能、质量与能耗水平。本文围绕“2025年建材机械制造行业现状与发展前景”“中国建材机械制造市场现状调查”“建筑材料制造装备”三条主线,系统梳理行业格局、需求结构、竞争态势与未来趋势。整体而言,2025年中国建材机械行业处于“总量承压、结构升级、绿色智能转型”的关键阶段:传统水泥、玻璃装备需求受下游产能调控影响趋于饱和,而绿色低碳装备、智能化产线、固废利用装备及海外市场成为主要增长点。
二、2025年行业总体运行现状
1. 规模与增速:总量趋稳,结构性分化明显。 中国是全球最大的建材机械生产国和消费国,产业规模长期居世界前列。2025年行业整体呈现“传统装备收缩、新兴装备扩张”的特征:水泥熟料生产线装备、浮法玻璃成套装备等新增需求明显下降,主要订单来自存量产线的技改、节能改造与备件更换;而用于装配式建筑构件、新型墙体材料、高性能混凝土、光伏玻璃及特种陶瓷的装备需求保持增长。行业营收增速整体放缓,利润向具备成套化、智能化能力的企业集中。
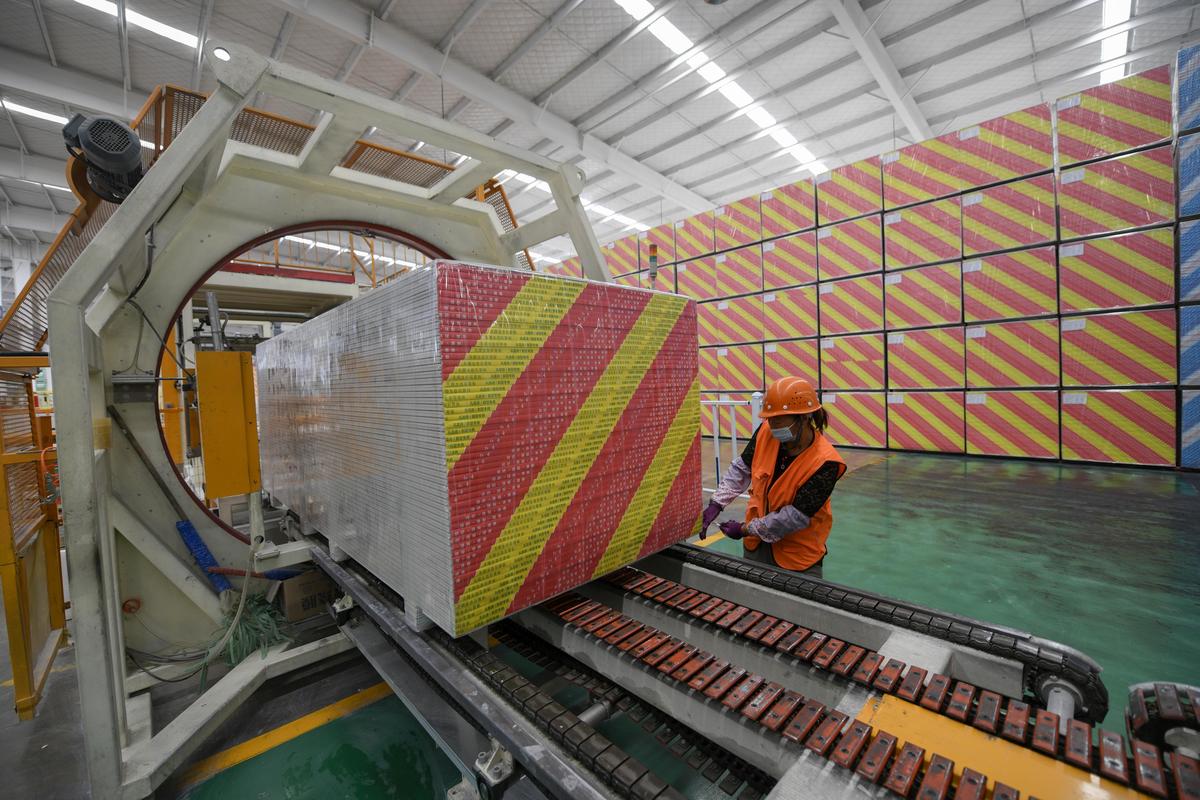
2. 下游需求结构:建材行业“控总量、调结构”传导至装备端。 水泥、平板玻璃等传统建材受产能置换与错峰生产政策约束,新建线项目减少,装备企业订单进一步向后市场服务(备件、维修、改造、运维)转移;装配式建筑、绿色墙材、光伏一体化建材等新兴领域带动了预制混凝土构件生产线、蒸压加气混凝土装备、智能砌块成型机等产品的销售。建筑材料制造板块的投资重点从“扩产”转向“提质降碳”。
3. 供给端格局:头部集中与细分专精并存。 建材机械行业企业数量众多,但成套大型装备市场集中度较高,头部企业依托水泥工程总承包(EPC)和成套装备能力占据主导;中小企业在砖机、搅拌设备、破碎粉磨、除尘环保等细分领域形成专精优势。竞争焦点由“价格与产能”转向“能耗指标、智能控制、全生命周期服务与海外工程交付能力”。
三、中国建材机械制造市场现状调查要点
1. 需求端调查: 下游用户采购决策日趋理性,更加关注装备的单位产品能耗、碳排放水平、自动化程度和投资回收期。水泥与玻璃企业以技改招标为主,要求装备适配替代燃料、协同处置固废、余热利用等工艺;建筑陶瓷与墙材企业关注连续化、柔性化生产;混凝土制品企业则聚焦预制构件产线的智能化与模具周转效率。
2. 技术端调查: 行业技术升级集中于三条路径——一是绿色低碳,包括高效粉磨、富氧燃烧、替代燃料投加、碳捕集预留接口等装备;二是智能制造,包括窑炉智能控制、在线质量检测、数字孪生、设备预测性维护和产线级MES系统;三是资源循环,包括建筑垃圾再生骨料装备、工业固废制备建材成套装备。国产装备在性价比和工程集成能力上优势明显,但在高端核心部件、精密控制系统方面仍存在进口依赖。
3. 区域与出口调查: 国内需求呈现“东部技改升级、中西部存量运维、新兴建材集群扩张”的区域差异。出口方面,“一带一路”沿线国家的水泥、玻璃、墙材生产线建设仍是主要市场,装备企业由单一设备出口向“成套装备+工程总包+运维服务”模式升级,中东、东南亚、非洲及中亚是重点区域。
4. 主要问题: 一是传统装备产能过剩、同质化竞争加剧;二是应收账款周期长、下游投资放缓带来的经营压力;三是高端轴承、液压件、控制系统等关键配套受制于人;四是行业标准与绿色评价体系尚待完善。
四、建筑材料的制造对装备提出的新要求
建筑材料制造正向低碳化、部品化、功能化演进,直接重塑装备需求:水泥制造要求装备适配替代燃料高替代率与低碳熟料工艺;玻璃制造向光伏玻璃、电子玻璃等高端品类延伸,要求高精度成型与在线检测装备;墙体材料与混凝土制品向装配式、免烧、轻质高强方向发展,推动智能成型、养护与物流一体化产线需求;新型建材与固废基材料则催生规模化再生处理与配料装备。装备企业需从“卖设备”转向“提供工艺解决方案”,与材料企业协同开发。
五、发展前景与趋势研判
1. 市场前景: 预计未来几年中国建材机械市场总量保持平稳略降,但结构持续优化:传统水泥玻璃装备需求低位运行,后市场服务占比上升;装配式建筑装备、绿色墙材装备、固废资源化装备和光伏/特种玻璃装备保持较快增长;海外市场贡献度提升。行业整体进入“存量竞争+价值升级”阶段。
2. 六大趋势: 一是绿色化,节能降碳装备与碳捕集配套成为标配方向;二是智能化,AI控制、数字孪生和无人化产线加速落地;三是成套化与工程化,EPC+O&M模式延伸价值链;四是服务化,备件、改造、运维成为稳定利润来源;五是国际化,从设备输出转向标准与工程能力输出;六是集中化,优势企业通过并购整合提升细分市场话语权。
六、结论与建议
2025年中国建材机械制造行业正经历从规模扩张向质量效益转型的深度调整。对装备企业而言,应聚焦绿色低碳与智能制造成套技术,深耕后市场服务,强化关键部件自主化,并以“装备+工程+服务”模式加快海外布局;对行业而言,需完善绿色装备标准与评价体系,推动产业链协同创新。建筑材料制造的转型升级,既是装备行业的压力来源,也是其新一轮增长的核心引擎。