一、行业概述
轻质建筑材料制造行业是建筑材料工业的重要组成部分,主要指以减轻建筑物自重、改善建筑功能为目的,生产密度较低的建筑材料及其制品的行业。根据国家统计局《国民经济行业分类》(GB/T 4754-2017),轻质建筑材料制造(C3022)主要包括石膏板、轻质隔墙板、蒸压加气混凝土砌块、轻质复合墙板、保温隔热材料、轻质石材等产品的制造。轻质建筑材料具有自重轻、强度高、保温隔热、隔音防火、施工便捷等优点,广泛应用于住宅、公共建筑、工业厂房等领域,是现代建筑节能和装配式建筑发展的重要支撑。
二、2016-2020年行业发展环境分析
(一)政策环境
2016-2020年,国家大力推进新型城镇化和建筑工业化,出台了一系列促进绿色建筑和装配式建筑发展的政策。2016年国务院办公厅发布《关于大力发展装配式建筑的指导意见》,提出力争用10年左右时间使装配式建筑占新建建筑面积的比例达到30%。2017年住建部发布《“十三五”装配式建筑行动方案》,进一步明确发展目标。2020年住建部等部门联合发布《关于加快新型建筑工业化发展的若干意见》,推动智能建造与建筑工业化协同发展。这些政策为轻质建筑材料行业提供了广阔的市场空间。环保政策趋严,对建材行业的能耗和排放提出更高要求,推动行业向绿色化、高端化转型。
(二)经济环境
2016-2020年,中国经济保持中高速增长,国内生产总值年均增长6.5%左右。固定资产投资增速放缓,但基础设施投资和房地产开发投资仍保持一定规模。2016-2020年全国建筑业总产值从19.36万亿元增长至26.39万亿元,年均增长8.1%。城镇化率从57.35%提升至63.89%,城镇人口增加,带动住房和公共建筑需求。轻质建筑材料作为新型建材,受益于建筑业的稳定发展和消费升级。
(三)技术环境
行业技术创新活跃,主要体现在:一是石膏板行业,龙头企业通过技术引进和自主研发,生产线规模和技术水平达到国际先进,单线产能规模提高,能耗降低;二是蒸压加气混凝土行业,装备大型化、自动化水平提升,切割精度和产品性能改善;三是轻质隔墙板行业,出现了诸多新型复合墙板,如钢丝网架水泥聚苯乙烯夹芯板、轻质陶粒混凝土条板等,产品功能更加多样化;四是保温隔热材料行业,研发了气凝胶、真空绝热板等高性能材料,满足更高节能标准。装配式建筑的发展推动了预制部品部件的标准化和集成化,BIM技术开始应用。
三、市场供需分析
(一)市场规模
2016-2020年,中国轻质建筑材料制造行业市场规模持续扩大。以石膏板为例,2016年全国石膏板产量约25亿平方米,2020年增长至约33亿平方米,年均复合增长率约7.2%。蒸压加气混凝土砌块产量从2016年的约1.2亿立方米增长至2020年的约1.8亿立方米,年均增长约10.7%。轻质隔墙板产量从2016年的约2.5亿平方米增长至2020年的约4.2亿平方米。保温隔热材料市场规模从2016年的约800亿元增长至2020年的约1200亿元。整体来看,行业保持了较快增长。
(二)需求结构
需求主要来自三个方面:一是房地产开发,包括住宅和商业建筑的内隔墙、外墙保温、屋面保温等;二是公共建筑建设,包括学校、医院、办公楼等;三是工业建筑和基础设施。随着装配式建筑比例提高,预制轻质墙板、叠合板等需求快速增长。存量建筑节能改造也带来了一定的市场需求。
(三)供给格局
行业企业数量众多,但市场集中度逐步提升。石膏板行业呈现寡头垄断格局,北新建材市场占有率超过60%;蒸压加气混凝土行业较为分散,但区域龙头企业逐步壮大;轻质隔墙板行业集中度较低,竞争激烈。外资企业如可耐福、圣戈班等在高端市场占据一定份额。
四、竞争格局与重点企业分析
(一)竞争格局
行业竞争呈现以下特点:一是品牌竞争加剧,下游客户对品牌和质量的关注度提高;二是区域竞争明显,由于运输半径限制,企业往往在区域内竞争;三是价格竞争仍然存在,但逐渐向质量、服务、技术等综合竞争转变;四是兼并重组活跃,龙头企业通过收购扩大市场份额。
(二)重点企业
- 北新建材:全球最大的石膏板产业集团,2016-2020年通过产能扩张和收购,进一步巩固市场地位,2020年石膏板产能达到33亿平方米,品牌影响力强,渠道网络完善。
- 可耐福:德国知名建材企业,在中国拥有多个石膏板生产基地,定位高端市场,技术领先。
- 圣戈班:法国建材巨头,在石膏板、保温材料等领域布局,产品线丰富。
- 安徽海螺创业:在蒸压加气混凝土领域有较大规模,利用水泥产业协同优势。
- 河北三楷:轻质隔墙板领域代表企业,专注细分市场。
五、行业发展趋势
(一)绿色化
环保要求趋严,轻质建筑材料企业在生产过程中需要降低能耗和排放,发展循环经济,利用工业副产石膏、粉煤灰等废弃物为原料。绿色建材产品认证和标识体系逐步完善,绿色产品市场占有率提高。
(二)装配式化
装配式建筑快速发展,推动轻质建筑材料向部品化、标准化、集成化方向发展。预制墙板、叠合楼板、模块化卫生间等产品需求增长。
(三)智能化
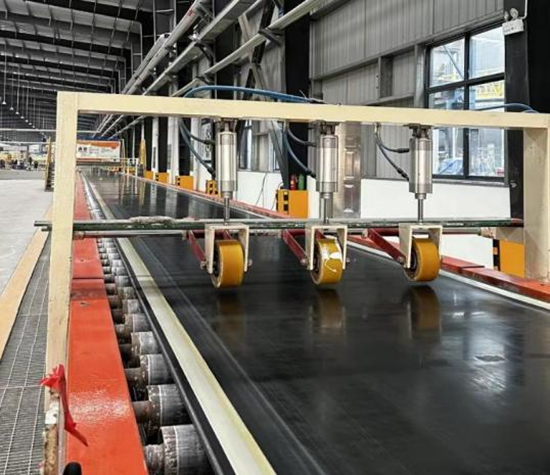
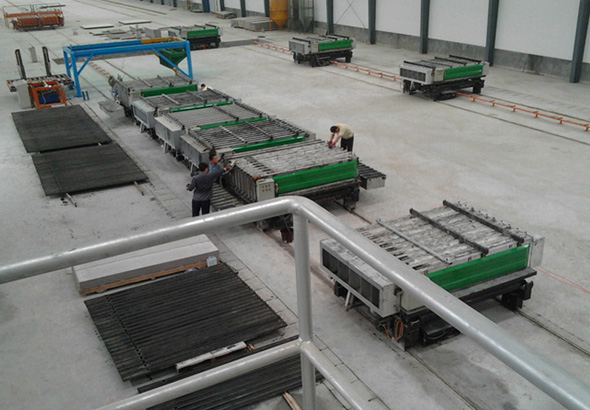
智能制造成为行业升级方向,自动化生产线、在线监测、数字化车间等应用逐渐普及,提高生产效率和产品质量。
(四)高端化
消费升级和建筑品质要求提高,推动轻质建筑材料向高性能、多功能方向发展,如防火等级提高、隔音性能优化。
六、投资战略规划建议
(一)投资机会
- 石膏板行业:市场集中度高,龙头企业优势明显,投资机会主要在于产能扩张和渠道下沉。
- 蒸压加气混凝土行业:受装配式建筑带动,需求增长快,区域市场存在投资机会。
- 轻质隔墙板行业:产品升级和标准化带来投资机会,关注具有技术优势的企业。
- 保温隔热材料:受建筑节能标准提升驱动,高性能保温材料如气凝胶、真空绝热板等是未来方向。
(二)投资风险
- 政策风险:环保政策、房地产调控政策变化可能影响需求。
- 市场风险:行业产能过剩,竞争激烈,价格战可能导致利润下降。
- 技术风险:技术更新迭代快,企业需持续创新。
- 原材料价格波动风险:石膏、水泥、粉煤灰等价格波动影响成本。
(三)战略建议
- 企业应加大研发投入,开发绿色、高性能产品,提升差异化竞争力。
- 优化产能布局,靠近市场或原材料产地,降低运输成本。
- 加强品牌建设,提高行业影响力。
- 关注装配式建筑和存量改造市场,拓展应用领域。
- 充分利用资本市场,通过并购整合提升市场份额。
- 推进智能制造,提高生产效率和产品一致性。
- 积极拓展海外市场,特别是“一带一路”沿线国家。
七、结论
2016-2020年,中国轻质建筑材料制造行业在政策推动、需求拉动和技术进步的共同作用下,保持了较快发展。行业将朝着绿色化、装配式化、智能化、高端化方向演进。投资者应把握结构性机会,关注龙头企业和细分领域隐形冠军,同时注意防范政策、市场和技术风险,制定科学的投资战略,以实现可持续发展。